Cara mengatur keuangan pribadi menjadi hal penting untuk menjaga kestabilan finansial di tengah meningkatnya kebutuhan hidup. Tanpa perencanaan yang tepat, gaji bulanan dapat habis sebelum akhir bulan meskipun penghasilan rutin diterima setiap bulan.
Pengelolaan keuangan yang baik tidak selalu bergantung pada besarnya gaji, tetapi juga pada kemampuan mengatur pengeluaran, menentukan prioritas, dan menyisihkan uang untuk tabungan. Kebiasaan sederhana seperti mencatat transaksi, membatasi belanja impulsif, serta menyiapkan dana darurat dapat membantu menjaga kondisi keuangan tetap sehat.
Cara mengatur keuangan pribadi agar gaji tidak cepat habis dapat dimulai dengan membuat anggaran bulanan yang realistis dan mudah diterapkan. Dengan pembagian penghasilan yang terarah, kebutuhan sehari-hari tetap terpenuhi, kewajiban finansial terjaga, dan tujuan keuangan jangka panjang lebih mudah dicapai.
1. Buat Anggaran Bulanan Berdasarkan Penghasilan
Membuat anggaran bulanan menjadi langkah awal dalam cara mengatur keuangan pribadi. Anggaran membantu menentukan batas pengeluaran sehingga uang tidak habis untuk kebutuhan yang kurang mendesak.
- Hitung penghasilan bersih: Gunakan jumlah gaji setelah potongan pajak, iuran, atau kewajiban rutin lainnya.
- Catat kebutuhan pokok: Masukkan biaya makan, tempat tinggal, listrik, air, transportasi, dan kebutuhan rumah tangga.
- Tentukan anggaran hiburan: Sisihkan dana untuk rekreasi atau jajan dengan batas yang jelas.
- Tetapkan target tabungan: Tentukan nominal yang dapat disimpan secara konsisten setiap bulan.
Anggaran sebaiknya dibuat sebelum periode gajian berikutnya dimulai. Evaluasi pada akhir bulan diperlukan untuk mengetahui apakah pengeluaran sudah sesuai rencana atau masih perlu diperbaiki.
2. Terapkan Metode 50/30/20 untuk Mengatur Gaji
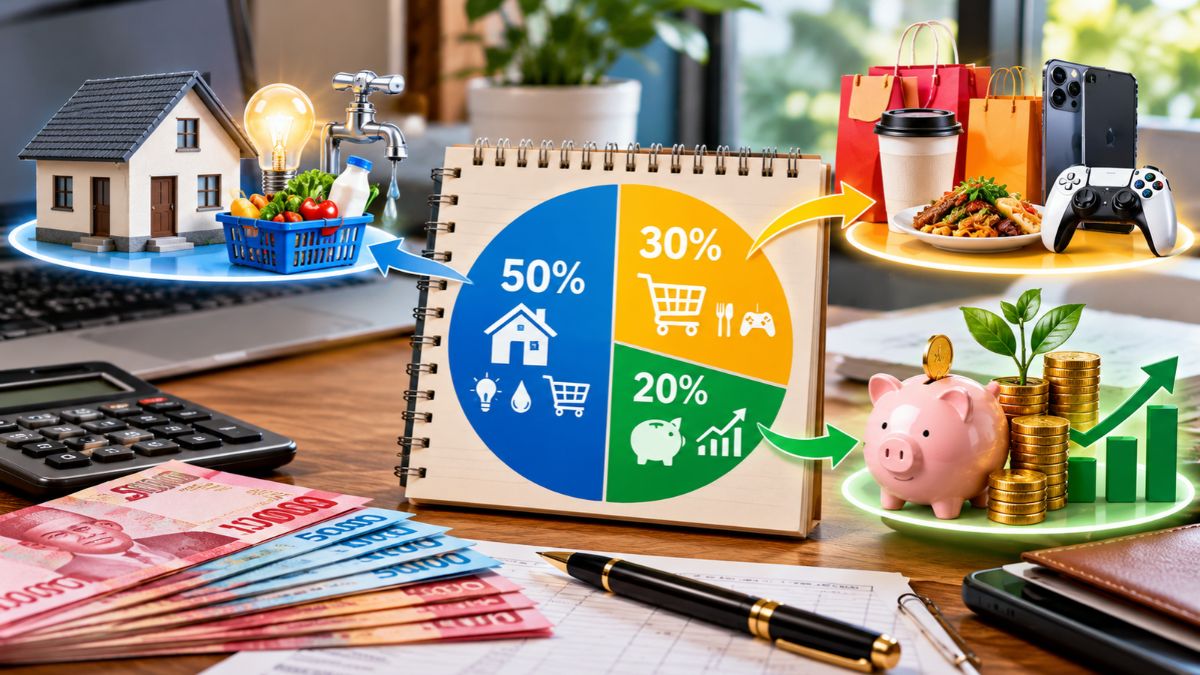
Metode 50/30/20 merupakan salah satu pendekatan populer untuk membagi penghasilan berdasarkan kebutuhan, keinginan, dan tabungan. Pembagian ini dapat dijadikan panduan awal, tetapi perlu disesuaikan dengan kondisi pendapatan, jumlah tanggungan, dan biaya hidup.
- 50 persen untuk kebutuhan: Mencakup makanan, tempat tinggal, transportasi, tagihan, dan kebutuhan pokok lainnya.
- 30 persen untuk keinginan: Digunakan untuk hiburan, makan di luar, belanja pribadi, atau aktivitas rekreasi.
- 20 persen untuk tabungan dan tujuan finansial: Dialokasikan untuk dana darurat, investasi sesuai profil risiko, atau pelunasan utang tambahan.
Contoh Pembagian Gaji Rp5 Juta
Berikut simulasi cara mengatur keuangan pribadi menggunakan metode 50/30/20 dengan asumsi penghasilan bersih sebesar Rp5 juta per bulan.
| Kategori | Persentase | Nominal |
|---|---|---|
| Kebutuhan pokok | 50% | Rp2.500.000 |
| Keinginan dan hiburan | 30% | Rp1.500.000 |
| Tabungan dan tujuan finansial | 20% | Rp1.000.000 |
| Total | 100% | Rp5.000.000 |
Angka tersebut merupakan ilustrasi, bukan ketentuan wajib. Apabila biaya tempat tinggal dan kebutuhan keluarga sudah melebihi 50 persen penghasilan, proporsi anggaran dapat diubah dengan mengurangi pengeluaran yang tidak mendesak.
3. Bedakan Kebutuhan dan Keinginan
Salah satu penyebab gaji cepat habis adalah pengeluaran yang tidak direncanakan. Membiasakan diri membedakan kebutuhan dan keinginan membantu menjaga anggaran tetap terkendali.
- Kebutuhan utama: Makanan, tempat tinggal, obat yang diperlukan, transportasi kerja, dan tagihan penting.
- Kebutuhan pendukung: Perlengkapan kerja, perawatan rumah, atau penggantian barang yang sudah tidak layak.
- Keinginan pribadi: Barang koleksi, gawai baru yang belum dibutuhkan, atau belanja karena mengikuti tren.
Cara Mengurangi Belanja Impulsif
Belanja impulsif biasanya terjadi ketika keputusan membeli dibuat secara spontan tanpa mempertimbangkan kondisi keuangan. Kebiasaan tersebut dapat dikurangi melalui beberapa langkah sederhana.
- Terapkan waktu tunggu 24 jam sebelum membeli barang yang tidak mendesak.
- Buat daftar belanja sebelum pergi ke toko atau membuka aplikasi belanja.
- Bandingkan harga dan periksa manfaat barang sebelum melakukan pembayaran.
- Hindari menggunakan fitur pembayaran cicilan untuk memenuhi keinginan sesaat.
4. Sisihkan Tabungan Segera Setelah Gajian
Menabung sebaiknya tidak hanya mengandalkan sisa uang pada akhir bulan. Menyisihkan sebagian penghasilan segera setelah gajian membantu membangun kebiasaan menabung secara konsisten.
- Tentukan nominal tetap: Mulai dari jumlah yang realistis, kemudian tingkatkan ketika kondisi keuangan membaik.
- Pisahkan rekening: Gunakan rekening khusus tabungan agar tidak tercampur dengan uang belanja.
- Gunakan transfer otomatis: Pengaturan transfer berkala dapat membantu menjaga kedisiplinan.
- Tentukan tujuan: Tabungan dapat diarahkan untuk pendidikan, biaya rumah, kebutuhan keluarga, atau persiapan masa pensiun.
Jika penghasilan masih terbatas, nominal tabungan tidak harus langsung besar. Konsistensi lebih penting daripada menetapkan target tinggi yang akhirnya mengganggu kebutuhan pokok.
5. Siapkan Dana Darurat untuk Menghadapi Kebutuhan Mendadak
Dana darurat berfungsi sebagai perlindungan keuangan ketika terjadi kejadian tidak terduga, seperti kehilangan pekerjaan, kerusakan kendaraan, atau kebutuhan kesehatan. Tanpa dana cadangan, pengeluaran mendadak berisiko membuat tabungan habis atau menambah utang.
- Mulai dari target kecil: Kumpulkan dana awal yang sesuai kemampuan sebelum mengejar target lebih besar.
- Tentukan sasaran berdasarkan pengeluaran: Besaran dana darurat sebaiknya dihitung dari kebutuhan pokok bulanan.
- Pisahkan dari tabungan tujuan: Dana darurat tidak sebaiknya digunakan untuk liburan atau belanja rutin.
- Pilih tempat penyimpanan yang mudah diakses: Utamakan keamanan dan likuiditas daripada mengejar imbal hasil tinggi.
Sebagai panduan umum, dana darurat dapat ditargetkan sekitar tiga sampai enam kali pengeluaran pokok bulanan. Besarannya dapat lebih tinggi bagi pekerja dengan pendapatan tidak tetap atau keluarga yang memiliki banyak tanggungan.
6. Kendalikan Utang dan Cicilan Bulanan
Utang yang tidak dikelola dengan baik dapat mengurangi ruang gerak keuangan setiap bulan. Oleh karena itu, pembayaran cicilan perlu dimasukkan ke dalam anggaran sebelum menentukan dana untuk hiburan atau belanja tambahan.
- Catat seluruh kewajiban: Tuliskan nominal cicilan, tanggal jatuh tempo, bunga, dan sisa utang.
- Prioritaskan utang berbunga tinggi: Pelunasan utang dengan bunga tinggi dapat mengurangi beban biaya dalam jangka panjang.
- Hindari menambah cicilan konsumtif: Pembelian barang baru perlu mempertimbangkan kemampuan membayar.
- Bayar tepat waktu: Keterlambatan dapat menimbulkan denda dan menambah beban pengeluaran.
Evaluasi Kemampuan Membayar Cicilan
Perhitungan kemampuan membayar utang perlu mempertimbangkan penghasilan bersih dan biaya hidup. Tidak ada satu rasio yang cocok untuk semua kondisi, tetapi semakin besar bagian gaji yang terserap cicilan, semakin terbatas kemampuan menghadapi kebutuhan mendadak.
- Hitung seluruh cicilan bulanan, termasuk kartu kredit dan pinjaman digital.
- Pastikan kebutuhan pokok tetap terpenuhi setelah pembayaran cicilan.
- Hindari mengambil pinjaman baru hanya untuk menutup pengeluaran rutin yang terus melebihi pendapatan.
- Jika kesulitan membayar, hubungi pihak pemberi pinjaman melalui saluran resmi untuk membahas pilihan penyelesaian.
7. Catat Pengeluaran Harian agar Uang Lebih Terkontrol
Pencatatan pengeluaran membantu mengetahui ke mana uang digunakan selama satu bulan. Cara ini juga memudahkan identifikasi pengeluaran kecil yang jika dikumpulkan ternyata cukup besar.
- Catat transaksi setiap hari: Masukkan pengeluaran tunai, transfer, dan pembayaran digital.
- Kelompokkan berdasarkan kategori: Pisahkan biaya makan, transportasi, tagihan, hiburan, dan kebutuhan lainnya.
- Periksa pengeluaran mingguan: Bandingkan realisasi dengan anggaran yang telah ditentukan.
- Evaluasi pada akhir bulan: Tentukan kategori yang perlu dikurangi atau disesuaikan.
Pencatatan dapat dilakukan melalui buku, lembar kerja, atau aplikasi keuangan. Metode terbaik adalah metode yang mudah digunakan secara rutin dan tidak menambah beban administrasi.
8. Kurangi Pengeluaran Rutin yang Tidak Efisien
Penghematan tidak selalu berarti mengurangi semua kebutuhan. Cara mengatur keuangan pribadi yang efektif justru berfokus pada pengeluaran yang dapat ditekan tanpa mengurangi kualitas hidup secara berlebihan.
- Atur biaya makan: Menyiapkan makanan dari rumah dapat membantu mengurangi pengeluaran harian.
- Evaluasi langganan digital: Hentikan layanan yang jarang digunakan atau memiliki fungsi serupa.
- Rencanakan transportasi: Bandingkan biaya bahan bakar, parkir, angkutan umum, dan pilihan perjalanan lain.
- Belanja dengan perencanaan: Manfaatkan daftar kebutuhan dan bandingkan harga sebelum membeli.
- Hindari pemborosan energi: Penggunaan listrik dan air secara efisien dapat membantu menekan tagihan.
Pengeluaran rutin sebaiknya diperiksa setidaknya satu kali setiap bulan. Penghematan kecil yang dilakukan secara konsisten dapat menghasilkan ruang tambahan untuk tabungan dan kebutuhan penting lainnya.
9. Tingkatkan Penghasilan dan Evaluasi Kondisi Keuangan
Pengaturan pengeluaran memiliki batas ketika penghasilan terlalu kecil untuk menutupi kebutuhan dasar. Dalam kondisi tersebut, peningkatan pendapatan dapat menjadi bagian penting dari strategi memperbaiki keuangan pribadi.
- Kembangkan keterampilan: Pelatihan yang relevan dapat membuka peluang peningkatan karier atau pendapatan.
- Pertimbangkan pekerjaan tambahan: Pilih kegiatan sampingan yang sesuai dengan waktu, kemampuan, dan kondisi kesehatan.
- Manfaatkan keterampilan produktif: Keahlian menulis, desain, memasak, atau mengajar dapat dikembangkan menjadi sumber pendapatan tambahan.
- Evaluasi target finansial: Periksa perkembangan tabungan, utang, dan dana darurat setiap bulan.
Peningkatan penghasilan tetap perlu diimbangi dengan pengendalian gaya hidup. Tanpa batas pengeluaran yang jelas, tambahan pendapatan dapat habis karena kenaikan konsumsi yang tidak direncanakan.
Penutup
Cara mengatur keuangan pribadi agar gaji tidak cepat habis dimulai dari kebiasaan sederhana, seperti membuat anggaran, membedakan kebutuhan dan keinginan, serta mencatat pengeluaran harian. Langkah tersebut membantu memberikan gambaran yang lebih jelas mengenai kondisi keuangan dan penggunaan penghasilan setiap bulan.
Pembentukan tabungan, penyediaan dana darurat, dan pengendalian cicilan juga berperan penting dalam menjaga kestabilan finansial. Penyesuaian anggaran perlu dilakukan sesuai besarnya penghasilan, biaya hidup, dan tanggungan agar rencana keuangan tetap realistis.
Pengelolaan keuangan yang sehat bukan sekadar menekan pengeluaran, melainkan memastikan penghasilan digunakan secara terarah. Dengan disiplin mengevaluasi anggaran dan menetapkan prioritas, risiko gaji habis sebelum akhir bulan dapat dikurangi sekaligus membuka peluang mencapai tujuan finansial jangka panjang.