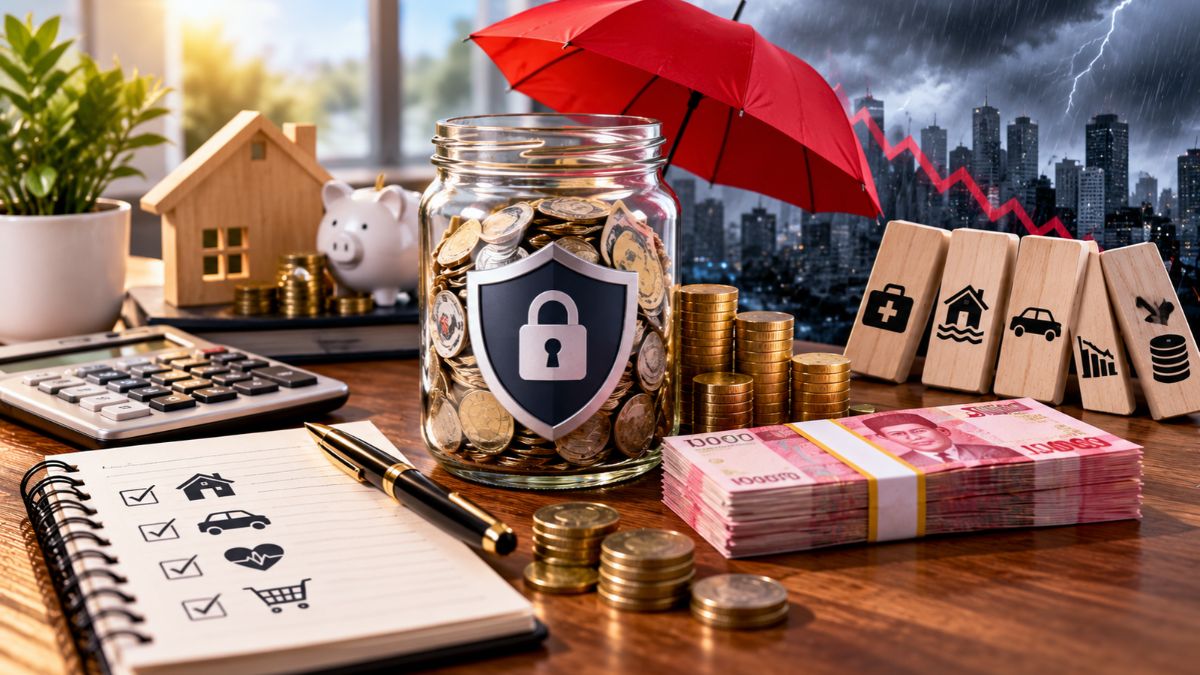
Dana darurat merupakan bagian penting dari perencanaan keuangan pribadi untuk menghadapi kejadian tidak terduga, seperti kehilangan pekerjaan, biaya pengobatan, kerusakan kendaraan, atau kebutuhan keluarga yang mendesak. Tanpa persiapan keuangan yang memadai, situasi tersebut dapat mengganggu pemenuhan kebutuhan sehari-hari dan meningkatkan risiko utang.
Strategi membangun dana darurat perlu disesuaikan dengan penghasilan, pengeluaran bulanan, jumlah tanggungan, serta stabilitas pekerjaan. Besarnya dana yang dikumpulkan tidak harus langsung mencapai target ideal karena kebiasaan menyisihkan uang secara konsisten dapat menjadi langkah awal yang realistis.
Dana darurat yang dikelola dengan baik memberikan perlindungan finansial sekaligus menjaga tabungan untuk tujuan jangka panjang agar tidak mudah terpakai. Perencanaan yang tepat juga membantu menentukan jumlah simpanan, tempat penyimpanan, dan prioritas keuangan ketika kondisi krisis terjadi.
1. Memahami Pentingnya Dana Darurat dalam Keuangan Pribadi
Dana darurat adalah simpanan khusus yang disiapkan untuk membiayai kebutuhan mendesak di luar pengeluaran rutin. Keberadaan dana ini membantu menjaga kestabilan keuangan ketika penghasilan berkurang atau muncul biaya tak terduga.
- Melindungi kebutuhan pokok: Simpanan dapat digunakan untuk membeli makanan, membayar tempat tinggal, listrik, dan kebutuhan dasar ketika pendapatan terganggu.
- Mengurangi ketergantungan pada utang: Dana yang tersedia dapat mencegah penggunaan pinjaman berbunga tinggi untuk menutup kebutuhan mendadak.
- Menjaga tabungan jangka panjang: Tabungan pendidikan, dana pensiun, atau uang untuk membeli rumah tidak perlu langsung dicairkan ketika terjadi keadaan darurat.
- Memberikan ruang untuk mengambil keputusan: Cadangan keuangan membantu menghadapi situasi sulit tanpa harus terburu-buru menjual aset atau mengambil pinjaman.
Kondisi yang Membutuhkan Dana Darurat
Dana darurat sebaiknya digunakan untuk kejadian yang mendesak, tidak direncanakan, dan berpengaruh terhadap kebutuhan dasar atau kemampuan memperoleh penghasilan.
- Kehilangan pekerjaan atau penurunan pendapatan secara mendadak.
- Biaya pengobatan yang tidak dapat ditunda.
- Perbaikan kendaraan yang diperlukan untuk bekerja.
- Kerusakan rumah yang membutuhkan penanganan segera.
- Kebutuhan keluarga mendesak yang tidak tercakup dalam anggaran rutin.
Pengeluaran seperti liburan, pembelian gawai baru, dan belanja mengikuti tren tidak termasuk keadaan darurat. Pemisahan ini penting agar saldo dana darurat tetap tersedia saat benar-benar dibutuhkan.
2. Menentukan Jumlah Dana Darurat yang Ideal
Besaran dana darurat ideal umumnya dihitung berdasarkan pengeluaran pokok bulanan, bukan hanya besarnya gaji. Pedoman yang sering digunakan adalah tiga sampai enam kali pengeluaran bulanan, dengan target lebih besar bagi pekerja lepas, pencari nafkah tunggal, atau keluarga yang memiliki banyak tanggungan.
- Tiga bulan pengeluaran: Dapat menjadi target awal bagi pekerja dengan penghasilan relatif stabil dan tanggungan terbatas.
- Enam bulan pengeluaran: Cocok sebagai sasaran bagi rumah tangga yang membutuhkan perlindungan lebih kuat terhadap risiko kehilangan pendapatan.
- Sembilan sampai dua belas bulan pengeluaran: Dapat dipertimbangkan bagi pekerja dengan pendapatan tidak menentu atau risiko pekerjaan lebih tinggi.
Contoh Perhitungan Dana Darurat
Perhitungan berikut menggunakan ilustrasi pengeluaran pokok sebesar Rp3 juta per bulan. Nominal tersebut mencakup kebutuhan dasar, bukan seluruh pengeluaran gaya hidup.
| Target | Pengeluaran Bulanan | Dana Darurat |
|---|---|---|
| 3 bulan | Rp3.000.000 | Rp9.000.000 |
| 6 bulan | Rp3.000.000 | Rp18.000.000 |
| 9 bulan | Rp3.000.000 | Rp27.000.000 |
| 12 bulan | Rp3.000.000 | Rp36.000.000 |
Angka tersebut merupakan simulasi, bukan ketentuan wajib bagi seluruh rumah tangga. Target dapat disesuaikan berdasarkan kondisi pekerjaan, jumlah anggota keluarga, perlindungan asuransi, dan kemungkinan memperoleh penghasilan pengganti.
3. Menghitung Pengeluaran Pokok Bulanan
Langkah berikutnya dalam strategi membangun dana darurat adalah mengetahui kebutuhan minimum yang harus tetap terpenuhi ketika terjadi krisis. Perhitungan yang tepat membantu menetapkan target simpanan berdasarkan kebutuhan nyata, bukan perkiraan semata.
- Tempat tinggal: Biaya sewa, cicilan rumah yang wajib dibayar, serta kebutuhan dasar pemeliharaan.
- Makanan dan kebutuhan rumah tangga: Belanja bahan makanan, air minum, dan perlengkapan kebersihan.
- Transportasi: Biaya perjalanan menuju tempat kerja atau kebutuhan penting lainnya.
- Tagihan rutin: Listrik, air, komunikasi, dan kewajiban lain yang tidak mudah dihentikan.
- Kesehatan dan tanggungan: Biaya penting untuk anak, anggota keluarga, atau kebutuhan kesehatan yang berkelanjutan.
Cara Menghitung Kebutuhan Minimum
Pencatatan pengeluaran selama dua hingga tiga bulan dapat memberikan gambaran yang lebih akurat mengenai kebutuhan pokok.
- Kumpulkan catatan transaksi dan tagihan bulanan.
- Pisahkan kebutuhan pokok dari hiburan dan belanja tambahan.
- Hitung rata-rata biaya yang benar-benar diperlukan.
- Kalikan hasilnya dengan target tiga, enam, atau lebih banyak bulan.
Pengeluaran yang dapat dikurangi selama krisis tidak harus dihitung sebesar kebiasaan normal. Namun, biaya penting yang tetap harus dibayar perlu dimasukkan agar target dana darurat tidak terlalu rendah.
4. Menyisihkan Uang Secara Konsisten Setiap Bulan
Dana darurat dapat dibangun secara bertahap tanpa harus menunggu penghasilan besar. Kunci utamanya adalah menentukan nominal yang realistis dan menyisihkan uang secara teratur setelah menerima penghasilan.
- Tentukan persentase tabungan: Sebagai titik awal, sebagian penghasilan dapat dialokasikan untuk dana darurat sesuai kemampuan.
- Sisihkan di awal periode gajian: Pemisahan dana sejak awal membantu menghindari kebiasaan menabung hanya dari sisa uang.
- Gunakan transfer otomatis: Pemindahan dana terjadwal dapat menjaga konsistensi.
- Evaluasi kemampuan menabung: Nominal dapat ditingkatkan ketika penghasilan bertambah atau pengeluaran berkurang.
Simulasi Waktu Mengumpulkan Dana Darurat
Dengan target dana darurat Rp18 juta, berikut perkiraan waktu yang diperlukan berdasarkan jumlah tabungan bulanan.
| Tabungan per Bulan | Target Dana | Perkiraan Waktu |
|---|---|---|
| Rp300.000 | Rp18.000.000 | 60 bulan |
| Rp500.000 | Rp18.000.000 | 36 bulan |
| Rp750.000 | Rp18.000.000 | 24 bulan |
| Rp1.000.000 | Rp18.000.000 | 18 bulan |
Simulasi tersebut belum memperhitungkan bunga, biaya, atau penarikan dana selama proses menabung. Target yang dicapai secara bertahap tetap bermanfaat, meskipun waktu pengumpulannya lebih panjang.
5. Memilih Tempat Penyimpanan Dana Darurat
Tempat penyimpanan dana darurat harus mengutamakan keamanan, kemudahan pencairan, dan kestabilan nilai. Dana yang diperlukan sewaktu-waktu sebaiknya tidak ditempatkan seluruhnya pada instrumen yang berfluktuasi atau membutuhkan waktu lama untuk dicairkan.
- Rekening tabungan: Cocok untuk kebutuhan yang memerlukan akses cepat dan transaksi sederhana.
- Deposito dengan ketentuan yang sesuai: Dapat dipertimbangkan untuk sebagian dana yang tidak langsung diperlukan, dengan memperhatikan jangka waktu dan konsekuensi pencairan awal.
- Instrumen likuid berisiko relatif rendah: Pilihan dapat dipertimbangkan setelah memahami risiko, biaya, dan waktu pencairannya.
- Penyimpanan terpisah: Rekening khusus membantu mencegah penggunaan dana darurat untuk belanja sehari-hari.
Simpanan perbankan perlu memperhatikan ketentuan penjaminan Lembaga Penjamin Simpanan, termasuk batas nilai dan persyaratan tingkat bunga penjaminan yang berlaku. Keamanan dan akses dana tetap lebih penting daripada mengejar imbal hasil tinggi.
6. Menghindari Kesalahan dalam Membangun Dana Darurat
Kesalahan dalam pengelolaan dana darurat dapat membuat simpanan tidak siap ketika situasi krisis terjadi. Oleh karena itu, proses membangun cadangan keuangan perlu disertai aturan penggunaan dan evaluasi berkala.
- Menunda menabung: Menunggu penghasilan meningkat dapat membuat pembentukan dana darurat tidak pernah dimulai.
- Mencampur dana: Saldo yang digunakan untuk belanja rutin membuat jumlah cadangan sulit dipantau.
- Mengambil risiko berlebihan: Penempatan seluruh dana pada aset yang nilainya mudah berubah dapat menimbulkan kerugian saat pencairan.
- Menetapkan target terlalu tinggi sejak awal: Target yang tidak realistis dapat membuat rencana menabung berhenti di tengah jalan.
- Mengabaikan inflasi dan perubahan kebutuhan: Target perlu ditinjau ketika biaya hidup atau jumlah tanggungan meningkat.
Dana darurat juga tidak sebaiknya diperlakukan sebagai modal spekulasi. Tujuan utamanya adalah memastikan ketersediaan uang saat dibutuhkan, bukan menghasilkan keuntungan sebesar-besarnya.
7. Menyesuaikan Dana Darurat dengan Kondisi Pekerjaan
Kebutuhan dana darurat berbeda pada setiap orang karena tingkat kestabilan pendapatan tidak sama. Penyesuaian target dapat membantu memberikan perlindungan yang lebih sesuai dengan risiko finansial masing-masing.
- Karyawan tetap: Target tiga sampai enam bulan pengeluaran dapat menjadi titik awal jika pekerjaan dan penghasilan relatif stabil.
- Pekerja lepas: Cadangan enam sampai dua belas bulan dapat dipertimbangkan karena pendapatan berpotensi berubah setiap bulan.
- Pencari nafkah tunggal: Dana yang lebih besar dapat diperlukan untuk melindungi kebutuhan seluruh keluarga.
- Pemilik usaha: Cadangan pribadi perlu dibedakan dari modal operasional usaha agar kebutuhan rumah tangga tidak bergantung sepenuhnya pada arus kas bisnis.
Perbedaan target tersebut bukan aturan mutlak. Perlindungan asuransi, peluang mendapatkan pekerjaan baru, utang, dan tanggungan keluarga juga perlu dipertimbangkan.
8. Mengevaluasi dan Mengisi Kembali Dana Darurat
Dana darurat bukan sekadar target tabungan yang selesai setelah nominal tertentu tercapai. Nilainya perlu dipantau agar tetap sesuai dengan biaya hidup dan kebutuhan keluarga yang berubah dari waktu ke waktu.
- Periksa saldo secara berkala: Evaluasi dapat dilakukan setiap tiga atau enam bulan.
- Hitung ulang kebutuhan pokok: Kenaikan biaya tempat tinggal, makanan, atau kesehatan dapat meningkatkan target.
- Isi kembali setelah digunakan: Setelah keadaan darurat selesai, prioritaskan pengembalian saldo secara bertahap.
- Sesuaikan dengan perubahan hidup: Pernikahan, kelahiran anak, perubahan pekerjaan, atau bertambahnya tanggungan dapat mengubah kebutuhan cadangan.
Evaluasi yang konsisten menjaga dana darurat tetap relevan dan siap digunakan. Dengan perencanaan yang teratur, simpanan dapat berfungsi sebagai pelindung finansial tanpa menghambat tujuan keuangan lainnya.
Penutup
Strategi membangun dana darurat yang ideal dimulai dengan menghitung pengeluaran pokok, menetapkan target sesuai risiko, dan menyisihkan uang secara rutin. Target tiga sampai enam bulan pengeluaran dapat menjadi acuan awal, sedangkan kebutuhan yang lebih besar dapat dipertimbangkan untuk pendapatan tidak tetap dan tanggungan yang lebih banyak.
Pemilihan tempat penyimpanan yang aman dan mudah dicairkan juga penting agar dana tersedia ketika krisis terjadi. Pemisahan rekening, pengendalian penggunaan, serta evaluasi berkala membantu menjaga simpanan tetap sesuai tujuan.
Dana darurat tidak harus terkumpul dalam waktu singkat untuk memberikan manfaat. Kebiasaan menabung secara konsisten, menyesuaikan target dengan kondisi keuangan, dan mengisi kembali dana setelah digunakan dapat membangun ketahanan finansial dalam jangka panjang.