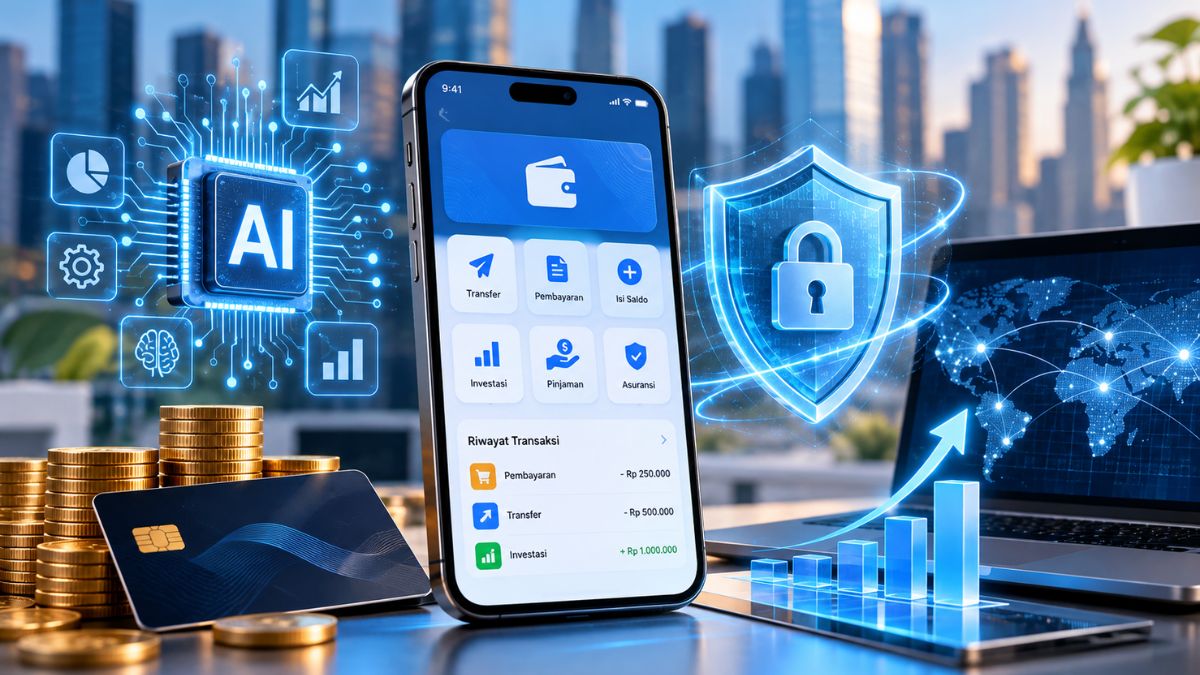
Tren aplikasi fintech 2026 diperkirakan semakin mengarah pada layanan keuangan digital yang praktis, terintegrasi, dan aman. Perkembangan teknologi kecerdasan buatan (AI), pembayaran digital, serta layanan keuangan berbasis aplikasi menjadi faktor penting dalam perubahan industri teknologi finansial.
Aplikasi fintech atau teknologi finansial membantu masyarakat melakukan pembayaran, transfer uang, mengelola anggaran, hingga mengakses layanan pembiayaan melalui perangkat digital. Perkembangan ini membuka peluang bagi pelaku usaha dan konsumen, tetapi juga meningkatkan kebutuhan terhadap perlindungan data pribadi serta keamanan transaksi.
Memahami tren aplikasi fintech 2026 menjadi penting untuk melihat arah perkembangan layanan keuangan digital. Penggunaan teknologi perlu diimbangi dengan pemahaman mengenai biaya layanan, risiko penipuan, legalitas penyedia, dan pengelolaan keuangan yang bertanggung jawab.
1. Apa Itu Fintech dan Mengapa Terus Berkembang?
Fintech merupakan singkatan dari financial technology, yaitu pemanfaatan teknologi untuk menyediakan atau meningkatkan layanan keuangan. Kehadiran fintech membuat sejumlah aktivitas yang sebelumnya membutuhkan kunjungan ke kantor layanan kini dapat dilakukan melalui aplikasi.
Beberapa faktor yang mendorong perkembangan fintech meliputi:
- Penggunaan ponsel pintar: Perangkat seluler memudahkan akses layanan pembayaran dan pengelolaan keuangan.
- Perkembangan internet: Koneksi internet mempercepat proses transaksi dan pertukaran informasi keuangan.
- Kebutuhan transaksi praktis: Konsumen dan pelaku usaha membutuhkan pembayaran yang cepat serta mudah dicatat.
- Digitalisasi bisnis: Pelaku usaha membutuhkan sistem pembayaran dan pencatatan keuangan yang lebih efisien.
- Inovasi teknologi: AI, komputasi awan, dan analisis data membuka peluang pengembangan layanan baru.
Perkembangan tersebut membuat aplikasi fintech tidak lagi terbatas pada pembayaran. Layanan keuangan digital kini mencakup beragam kebutuhan, mulai dari pengiriman uang hingga pemantauan pengeluaran dan akses pembiayaan.
2. Tren Aplikasi Fintech 2026 yang Perlu Diketahui
Tren aplikasi fintech 2026 mencerminkan pergeseran menuju layanan yang lebih terintegrasi dan sesuai kebutuhan pengguna. Arah perkembangan setiap perusahaan dapat berbeda, bergantung pada strategi bisnis, teknologi, regulasi, dan kebutuhan pasar.
Sejumlah tren yang relevan untuk dicermati antara lain:
- Kecerdasan buatan: AI dapat membantu menganalisis pola transaksi, mendeteksi aktivitas tidak biasa, dan menyediakan informasi keuangan yang lebih personal.
- Pembayaran digital: Aplikasi pembayaran terus berkembang untuk mendukung transaksi di toko, layanan daring, dan kebutuhan bisnis.
- Integrasi layanan keuangan: Sejumlah platform menggabungkan pembayaran, pencatatan pengeluaran, dan informasi transaksi dalam satu aplikasi.
- Keamanan berbasis teknologi: Verifikasi identitas, autentikasi berlapis, serta pemantauan transaksi menjadi bagian penting perlindungan pengguna.
- Layanan keuangan untuk UMKM: Teknologi membantu usaha kecil menerima pembayaran digital dan menyusun pencatatan transaksi.
- Pengelolaan keuangan pribadi: Aplikasi semakin berpotensi menyediakan fitur anggaran, pengingat tagihan, dan ringkasan pengeluaran.
Perlu diperhatikan bahwa daftar tersebut merupakan gambaran arah perkembangan industri, bukan pernyataan bahwa semua fitur telah tersedia di setiap aplikasi atau menjadi tren dominan pada seluruh pasar Indonesia.
3. Pemanfaatan AI dalam Aplikasi Fintech
Kecerdasan buatan menjadi salah satu teknologi yang berpotensi mengubah cara aplikasi fintech memberikan layanan. Sistem berbasis AI dapat memproses data dalam jumlah besar untuk membantu mengenali pola transaksi dan mendukung pengambilan keputusan.
Penerapan AI dalam layanan keuangan dapat mencakup beberapa hal berikut:
- Deteksi penipuan: Sistem dapat menandai transaksi yang menyimpang dari pola penggunaan normal untuk diperiksa lebih lanjut.
- Analisis pengeluaran: Data transaksi dapat dikelompokkan agar pengguna lebih mudah memahami penggunaan uang.
- Layanan pelanggan otomatis: Asisten virtual dapat menjawab pertanyaan umum mengenai transaksi dan fitur aplikasi.
- Penilaian risiko: Model analisis dapat membantu lembaga keuangan menilai risiko pembiayaan sesuai kebijakan dan ketentuan yang berlaku.
Walaupun menawarkan efisiensi, penggunaan AI tetap memiliki keterbatasan. Hasil analisis dapat keliru, sedangkan keputusan keuangan yang berdampak besar tetap perlu memperhatikan transparansi, perlindungan data, dan mekanisme pengawasan.
4. Pembayaran Digital Semakin Penting
Pembayaran digital menjadi bagian penting dalam perkembangan aplikasi fintech karena mendukung transaksi tanpa uang tunai. Penggunaannya dapat ditemukan dalam belanja daring, pembayaran tagihan, transportasi, hingga transaksi di toko fisik.
Beberapa perkembangan yang perlu diperhatikan meliputi:
- Pembayaran melalui kode QR. Metode ini memudahkan transaksi dengan memindai kode melalui aplikasi yang mendukung.
- Transfer antar rekening dan dompet digital. Fitur transfer membantu memindahkan dana sesuai ketentuan penyedia layanan.
- Pembayaran tagihan otomatis. Fitur pengingat dan pembayaran terjadwal dapat membantu mengurangi risiko keterlambatan.
- Integrasi dengan layanan perdagangan. Sistem pembayaran dapat terhubung dengan toko daring atau aplikasi bisnis untuk menyederhanakan proses transaksi.
Kemudahan tersebut tetap perlu disertai pemeriksaan nama penerima, nominal, dan status pembayaran. Bukti transaksi juga sebaiknya disimpan apabila diperlukan untuk pelacakan atau pengaduan.
5. Keamanan Data dan Transaksi Menjadi Prioritas
Peningkatan penggunaan aplikasi fintech membuat perlindungan data pribadi dan keamanan transaksi semakin penting. Risiko yang perlu diwaspadai meliputi pencurian identitas, pengambilalihan akun, tautan palsu, serta penyalahgunaan kode verifikasi.
Langkah perlindungan yang dapat diterapkan antara lain:
- Menggunakan kata sandi yang kuat dan berbeda untuk setiap layanan.
- Mengaktifkan autentikasi tambahan apabila tersedia.
- Tidak membagikan PIN, kata sandi, atau kode OTP kepada pihak lain.
- Memperbarui aplikasi melalui toko aplikasi resmi.
- Menghindari tautan dan berkas mencurigakan yang mengatasnamakan penyedia layanan.
- Memeriksa riwayat transaksi secara berkala.
- Menghubungi layanan resmi apabila ditemukan aktivitas yang tidak dikenal.
Penyedia aplikasi juga memiliki tanggung jawab dalam mengelola keamanan sistem dan informasi pengguna. Karena itu, keamanan fintech tidak hanya bergantung pada teknologi, tetapi juga pada tata kelola perusahaan dan kepatuhan terhadap ketentuan yang berlaku.
6. Fintech untuk UMKM dan Digitalisasi Usaha
Pelaku usaha mikro, kecil, dan menengah (UMKM) menjadi salah satu kelompok yang dapat memanfaatkan perkembangan teknologi finansial. Aplikasi fintech dapat membantu usaha menerima pembayaran, memantau pemasukan, dan mencatat transaksi secara lebih teratur.
Manfaat yang dapat diperoleh meliputi:
- Pencatatan transaksi: Data pembayaran digital dapat membantu proses rekonsiliasi pemasukan.
- Efisiensi operasional: Pengelolaan transaksi melalui aplikasi dapat mengurangi pekerjaan administratif tertentu.
- Pemantauan arus kas: Catatan pemasukan dan pengeluaran membantu pemilik usaha menilai kondisi keuangan.
- Akses pembiayaan: Sebagian penyedia menawarkan produk pembiayaan sesuai persyaratan dan hasil penilaian kelayakan.
- Perluasan metode pembayaran: Konsumen dapat memilih metode transaksi yang didukung oleh usaha.
Namun, penggunaan fintech tidak otomatis meningkatkan keuntungan atau menjamin pembiayaan disetujui. Pelaku UMKM tetap perlu menghitung biaya layanan, bunga atau margin pembiayaan, kemampuan membayar, dan risiko penggunaan teknologi.
7. Jenis Aplikasi Fintech dan Fungsinya
Aplikasi fintech memiliki fungsi yang berbeda sesuai jenis layanan yang disediakan. Memahami perbedaan ini membantu masyarakat memilih layanan berdasarkan kebutuhan, bukan semata-mata karena popularitas aplikasi.
| Jenis layanan | Fungsi utama | Hal yang perlu diperiksa |
|---|---|---|
| Pembayaran digital | Membayar barang, jasa, dan tagihan | Biaya transaksi dan keamanan akun |
| Transfer dana | Mengirim uang ke rekening atau akun lain | Batas transaksi dan biaya transfer |
| Pembiayaan digital | Mengajukan pinjaman atau pendanaan | Legalitas, bunga, biaya, dan tenor |
| Investasi digital | Mengakses produk investasi melalui platform | Izin penyedia dan risiko investasi |
| Pengelolaan keuangan | Mencatat anggaran dan pengeluaran | Kebijakan privasi dan akses data |
| Layanan keuangan UMKM | Mendukung pembayaran dan pencatatan usaha | Biaya layanan dan integrasi sistem |
Tabel tersebut merupakan pengelompokan umum berdasarkan fungsi. Satu aplikasi dapat menyediakan beberapa jenis layanan sekaligus, sedangkan persyaratan dan perlindungan konsumen bergantung pada produk serta penyedia yang bersangkutan.
8. Cara Memilih Aplikasi Fintech yang Aman
Pemilihan aplikasi fintech sebaiknya dilakukan dengan mempertimbangkan legalitas, keamanan, biaya, dan kesesuaian fitur. Aplikasi dengan tampilan menarik atau proses pendaftaran cepat belum tentu menjadi pilihan paling tepat.
Berikut beberapa langkah yang dapat dilakukan:
- Periksa legalitas penyedia. Pastikan perusahaan dan jenis layanan sesuai dengan perizinan atau status pengawasan otoritas terkait.
- Baca ketentuan layanan. Periksa biaya administrasi, denda, bunga, batas transaksi, dan ketentuan penutupan akun.
- Evaluasi keamanan. Perhatikan fitur autentikasi, notifikasi transaksi, serta prosedur pemulihan akun.
- Periksa kebijakan privasi. Pahami jenis data yang dikumpulkan, tujuan penggunaan, dan cara pengelolaannya.
- Bandingkan beberapa layanan. Pilih berdasarkan kebutuhan dan total biaya, bukan hanya promosi.
- Unduh dari sumber resmi. Hindari aplikasi yang dibagikan melalui berkas atau tautan tidak dikenal.
Untuk layanan jasa keuangan di Indonesia, pemeriksaan dapat disesuaikan dengan kewenangan regulator, termasuk Otoritas Jasa Keuangan (OJK) atau Bank Indonesia (BI). Status perizinan perlu diperiksa berdasarkan jenis produk, bukan hanya nama merek atau aplikasi.
9. Risiko Penggunaan Fintech yang Perlu Diwaspadai
Di balik kemudahan transaksi, penggunaan fintech memiliki risiko yang harus dipahami sejak awal. Risiko dapat muncul dari penyalahgunaan data, kesalahan transaksi, penipuan digital, hingga keputusan keuangan yang tidak sesuai kemampuan.
Beberapa risiko utama meliputi:
- Penipuan berkedok layanan keuangan: Pelaku dapat menawarkan keuntungan tidak masuk akal atau meminta biaya di muka dengan alasan tertentu.
- Penyalahgunaan data pribadi: Informasi identitas yang tersebar dapat dimanfaatkan untuk tindakan yang merugikan.
- Biaya yang tidak dipahami: Pengguna dapat menanggung biaya tambahan apabila tidak membaca perjanjian.
- Pinjaman berlebihan: Kemudahan memperoleh pembiayaan dapat meningkatkan beban pembayaran jika tidak disertai perhitungan kemampuan finansial.
- Gangguan sistem: Pemeliharaan atau kendala teknis dapat memengaruhi akses terhadap layanan untuk sementara waktu.
Untuk mengurangi risiko, transaksi perlu dilakukan melalui aplikasi resmi dan setiap keputusan pembiayaan harus mempertimbangkan kemampuan pembayaran. Apabila terjadi dugaan penipuan, simpan bukti transaksi dan komunikasi, segera hubungi penyedia layanan, serta gunakan kanal pengaduan resmi yang sesuai.
10. Masa Depan Aplikasi Fintech di Indonesia
Perkembangan aplikasi fintech di Indonesia akan dipengaruhi oleh kebutuhan konsumen, kesiapan infrastruktur digital, inovasi perusahaan, dan arah kebijakan regulator. Persaingan layanan juga dapat mendorong penyedia meningkatkan kemudahan penggunaan, efisiensi transaksi, dan kualitas perlindungan konsumen.
Sejumlah hal yang layak diperhatikan dalam perkembangan berikutnya meliputi:
- Interoperabilitas layanan: Kemampuan sistem untuk terhubung dengan layanan lain sesuai standar dan izin yang berlaku.
- Peningkatan literasi keuangan digital: Pemahaman mengenai biaya, risiko, dan perlindungan data menjadi semakin penting.
- Penguatan perlindungan konsumen: Transparansi informasi dan penanganan pengaduan dapat memengaruhi kepercayaan masyarakat.
- Inovasi untuk usaha kecil: Fitur pencatatan dan pembayaran berpotensi membantu proses digitalisasi UMKM.
- Pemanfaatan AI secara bertanggung jawab: Penggunaan teknologi perlu mempertimbangkan akurasi, privasi, dan pengawasan.
Arah tersebut merupakan peluang perkembangan industri, bukan jaminan bahwa seluruh inovasi akan diterapkan secara merata pada 2026. Realisasinya bergantung pada kesiapan penyedia, penerimaan pasar, serta ketentuan yang berlaku.
Penutup
Tren aplikasi fintech 2026 menunjukkan pentingnya integrasi teknologi, pembayaran digital, pemanfaatan AI, dan keamanan transaksi dalam layanan keuangan modern. Perkembangan tersebut dapat mendukung kebutuhan konsumen maupun pelaku UMKM melalui proses pembayaran dan pengelolaan keuangan yang lebih praktis.
Di sisi lain, kemudahan aplikasi fintech perlu diimbangi dengan pemahaman mengenai legalitas penyedia, biaya layanan, perlindungan data, serta risiko transaksi digital. Pemeriksaan informasi sebelum menggunakan produk keuangan menjadi langkah penting untuk mengurangi potensi kerugian.
Perkembangan fintech pada 2026 perlu dicermati sebagai bagian dari perubahan ekosistem keuangan digital. Inovasi yang bermanfaat bukan hanya menawarkan kecepatan transaksi, tetapi juga memberikan informasi yang transparan, perlindungan yang memadai, dan layanan yang sesuai kebutuhan pengguna.