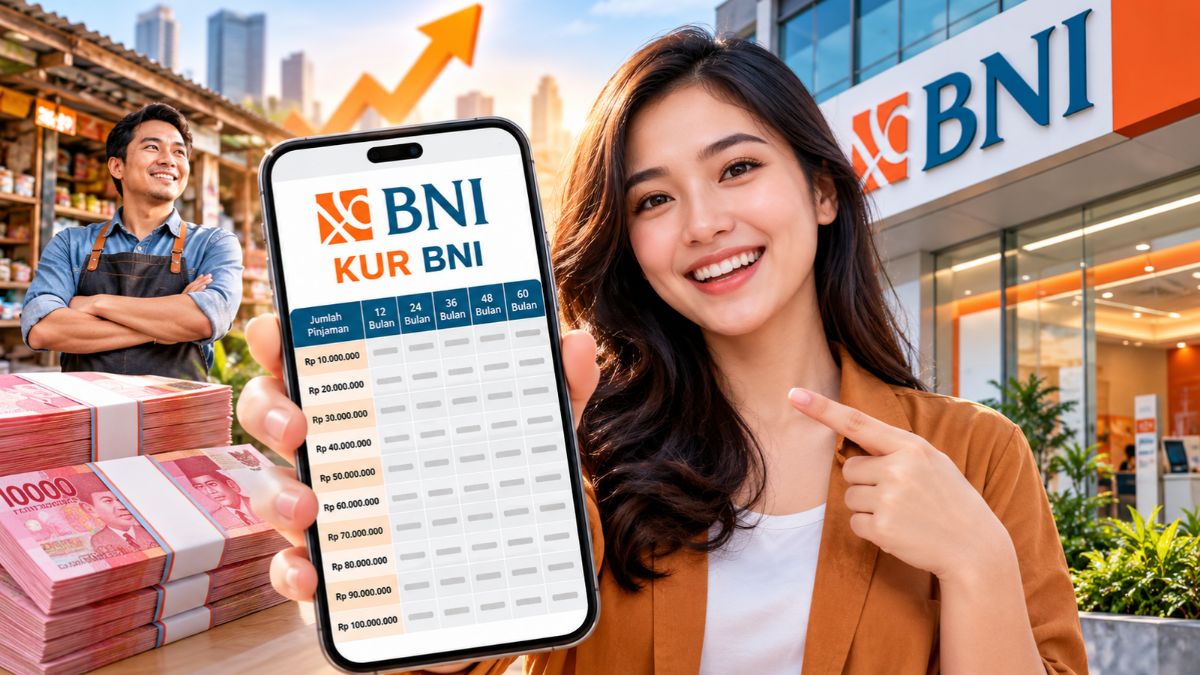
Tabel angsuran KUR BNI terbaru menjadi informasi penting bagi pelaku usaha mikro, kecil, dan menengah yang membutuhkan tambahan modal untuk mengembangkan bisnis. Pinjaman mulai Rp10 juta hingga Rp100 juta dapat dipertimbangkan untuk memenuhi kebutuhan stok barang, pembelian peralatan, maupun pengembangan usaha.
Besaran cicilan Kredit Usaha Rakyat (KUR) BNI dipengaruhi oleh jumlah pinjaman, jangka waktu pembayaran, suku bunga, serta ketentuan pembiayaan yang berlaku. Karena itu, simulasi angsuran perlu dipahami sebelum pengajuan kredit dilakukan agar pembayaran bulanan tetap sesuai kemampuan keuangan usaha.
KUR merupakan program pembiayaan yang ditujukan untuk membantu pelaku usaha produktif memperoleh akses permodalan. Informasi mengenai tabel angsuran KUR BNI, persyaratan, tenor, dan cara pengajuan dapat menjadi bahan pertimbangan sebelum menentukan jumlah pinjaman.
Tabel Angsuran KUR BNI Rp10 Juta hingga Rp100 Juta
Tabel angsuran KUR BNI dapat digunakan sebagai gambaran awal untuk menghitung kewajiban pembayaran setiap bulan. Simulasi berikut menggunakan asumsi suku bunga efektif 6 persen per tahun dengan metode angsuran bulanan tetap, sehingga nominalnya bukan angka resmi dari BNI.
Simulasi Cicilan KUR BNI Berdasarkan Plafon Pinjaman
Berikut perkiraan angsuran untuk pinjaman Rp10 juta sampai Rp100 juta dengan tenor 12, 24, dan 36 bulan.
| Plafon | 12 Bulan | 24 Bulan | 36 Bulan |
|---|---|---|---|
| Rp10 juta | Rp861 ribu | Rp443 ribu | Rp304 ribu |
| Rp20 juta | Rp1,72 juta | Rp886 ribu | Rp608 ribu |
| Rp30 juta | Rp2,58 juta | Rp1,33 juta | Rp912 ribu |
| Rp40 juta | Rp3,44 juta | Rp1,77 juta | Rp1,22 juta |
| Rp50 juta | Rp4,30 juta | Rp2,22 juta | Rp1,52 juta |
| Rp60 juta | Rp5,16 juta | Rp2,66 juta | Rp1,82 juta |
| Rp70 juta | Rp6,02 juta | Rp3,10 juta | Rp2,13 juta |
| Rp80 juta | Rp6,88 juta | Rp3,55 juta | Rp2,43 juta |
| Rp90 juta | Rp7,74 juta | Rp3,99 juta | Rp2,74 juta |
| Rp100 juta | Rp8,61 juta | Rp4,43 juta | Rp3,04 juta |
- Tenor 12 bulan: cicilan bulanan lebih besar, tetapi pinjaman selesai lebih cepat.
- Tenor 24 bulan: pembayaran bulanan lebih ringan dibandingkan tenor satu tahun.
- Tenor 36 bulan: cicilan relatif lebih rendah, tetapi pembayaran berlangsung lebih lama.
Angka di atas dibulatkan dan dihitung menggunakan asumsi bunga efektif tahunan 6 persen. Hasil pengajuan sebenarnya dapat berbeda karena skema bunga, biaya, jenis KUR, serta kebijakan bank.
Apa Itu KUR BNI?
Kredit Usaha Rakyat atau KUR merupakan fasilitas pembiayaan yang mendukung usaha produktif, terutama usaha mikro, kecil, dan menengah. KUR BNI menjadi salah satu pilihan bagi pengusaha yang membutuhkan tambahan modal untuk menjaga kelancaran operasional maupun memperluas kegiatan usaha.
- Modal kerja: untuk membeli persediaan, bahan baku, atau memenuhi kebutuhan operasional.
- Investasi usaha: untuk pengadaan peralatan dan sarana pendukung bisnis.
- Pembiayaan produktif: ditujukan untuk kegiatan usaha yang menghasilkan pendapatan.
Jenis KUR dan Peruntukannya
Jenis fasilitas yang tersedia dapat mengikuti ketentuan program pemerintah dan kebijakan bank pada periode pengajuan.
- KUR dengan plafon kecil umumnya ditujukan bagi usaha mikro yang membutuhkan pembiayaan terbatas.
- KUR dengan plafon lebih besar dapat ditujukan kepada usaha yang memenuhi persyaratan segmen pembiayaan terkait.
- Batas pinjaman, agunan, tenor, dan dokumen harus dipastikan melalui informasi resmi BNI.
Syarat Pengajuan KUR BNI
Persyaratan KUR BNI perlu diperiksa sebelum pengajuan agar proses verifikasi berjalan lancar. Ketentuan dapat berbeda berdasarkan jenis fasilitas, plafon pinjaman, dan kebijakan yang sedang berlaku.
Dokumen yang Perlu Disiapkan
Berikut dokumen yang lazim diminta dalam pengajuan pembiayaan usaha, dengan tetap memperhatikan daftar persyaratan resmi BNI.
- Kartu Tanda Penduduk (KTP) yang masih berlaku.
- Kartu Keluarga (KK), apabila dipersyaratkan.
- Nomor Induk Berusaha (NIB) atau dokumen legalitas usaha yang sesuai.
- Nomor Pokok Wajib Pajak (NPWP), jika diwajibkan berdasarkan ketentuan pembiayaan.
- Dokumen pendukung usaha dan catatan keuangan.
- Dokumen tambahan sesuai hasil pemeriksaan bank.
Kriteria Calon Peminjam
Selain kelengkapan dokumen, bank akan mengevaluasi kelayakan usaha dan kemampuan pembayaran calon debitur.
- Memiliki usaha produktif yang berjalan sesuai ketentuan program.
- Memenuhi persyaratan identitas dan administrasi.
- Mempunyai kemampuan membayar angsuran berdasarkan kondisi keuangan.
- Memenuhi ketentuan riwayat pembiayaan dan persyaratan lain yang berlaku.
Cara Mengajukan KUR BNI
Pengajuan KUR BNI dapat dimulai dengan mencari informasi melalui kanal resmi bank atau mendatangi kantor cabang yang melayani pembiayaan tersebut. Proses persetujuan tetap bergantung pada pemeriksaan dokumen, kelayakan usaha, dan hasil analisis kredit.
- Periksa informasi resmi: pastikan jenis KUR, plafon, suku bunga, dan tenor yang tersedia.
- Siapkan dokumen: lengkapi identitas, legalitas usaha, dan dokumen keuangan.
- Ajukan permohonan: ikuti prosedur melalui kanal resmi yang tersedia.
- Jalani verifikasi: bank dapat memeriksa data, kondisi usaha, serta kemampuan membayar.
- Tinjau penawaran: baca rincian bunga, angsuran, biaya, dan kewajiban sebelum menyetujui perjanjian.
Cara Menghitung Angsuran KUR BNI
Perhitungan angsuran membantu calon peminjam memperkirakan kewajiban bulanan sebelum mengambil keputusan pembiayaan. Dalam simulasi artikel ini, perhitungan menggunakan metode angsuran tetap dengan bunga efektif tahunan 6 persen.
- Plafon pinjaman: jumlah dana yang diterima melalui fasilitas kredit.
- Suku bunga: biaya pinjaman yang dihitung berdasarkan skema yang berlaku.
- Tenor: periode pembayaran dalam hitungan bulan.
- Angsuran bulanan: pembayaran pokok dan bunga sesuai jadwal.
Sebagai contoh, pinjaman Rp10 juta dengan tenor 24 bulan menghasilkan simulasi cicilan sekitar Rp443 ribu per bulan. Nominal tersebut merupakan estimasi matematis dan belum tentu sama dengan angsuran KUR BNI yang ditawarkan kepada pemohon.
Tips Memilih Plafon dan Tenor KUR BNI
Pemilihan jumlah pinjaman sebaiknya didasarkan pada kebutuhan modal yang terukur, bukan semata-mata pada batas maksimal pembiayaan. Tenor yang tepat juga perlu mempertimbangkan kestabilan pendapatan dan pengeluaran rutin usaha.
- Hitung kebutuhan modal: prioritaskan pengeluaran yang benar-benar mendukung produktivitas.
- Periksa arus kas: pastikan pendapatan usaha cukup untuk membayar cicilan dan biaya operasional.
- Bandingkan tenor: cicilan lebih kecil tidak selalu berarti total biaya pinjaman lebih rendah.
- Siapkan dana cadangan: antisipasi penurunan omzet atau kebutuhan mendadak.
- Baca perjanjian kredit: periksa bunga, biaya tambahan, denda keterlambatan, dan ketentuan pelunasan.
Risiko dan Hal yang Perlu Diperhatikan
KUR BNI dapat membantu pembiayaan usaha, tetapi tetap merupakan kewajiban kredit yang harus dibayar sesuai perjanjian. Perencanaan yang kurang matang berisiko menekan arus kas, terutama ketika pendapatan usaha menurun.
- Jangan mengambil pinjaman melebihi kebutuhan produktif.
- Hindari penggunaan dana usaha untuk pengeluaran konsumtif yang tidak direncanakan.
- Pastikan sumber pembayaran angsuran berasal dari arus kas yang realistis.
- Waspadai pihak yang menjanjikan persetujuan kredit dengan meminta pembayaran tidak resmi.
- Konfirmasikan seluruh biaya dan persyaratan melalui kanal resmi BNI.
Penutup
Tabel angsuran KUR BNI terbaru dapat menjadi acuan awal untuk memperkirakan cicilan pinjaman Rp10 juta hingga Rp100 juta. Besarnya angsuran bergantung pada plafon, tenor, skema bunga, serta ketentuan pembiayaan yang berlaku saat pengajuan.
Simulasi dalam artikel ini menggunakan asumsi bunga efektif 6 persen per tahun dan bukan tabel angsuran resmi BNI. Perbedaan skema perhitungan dapat menghasilkan nilai cicilan dan total pembayaran yang berbeda.
Sebelum mengajukan KUR BNI, calon debitur perlu memastikan persyaratan, ketersediaan fasilitas, suku bunga, dan biaya melalui situs resmi atau kantor cabang BNI. Perhitungan kemampuan membayar secara cermat dapat membantu menjaga kelangsungan usaha sekaligus mengurangi risiko keterlambatan angsuran.