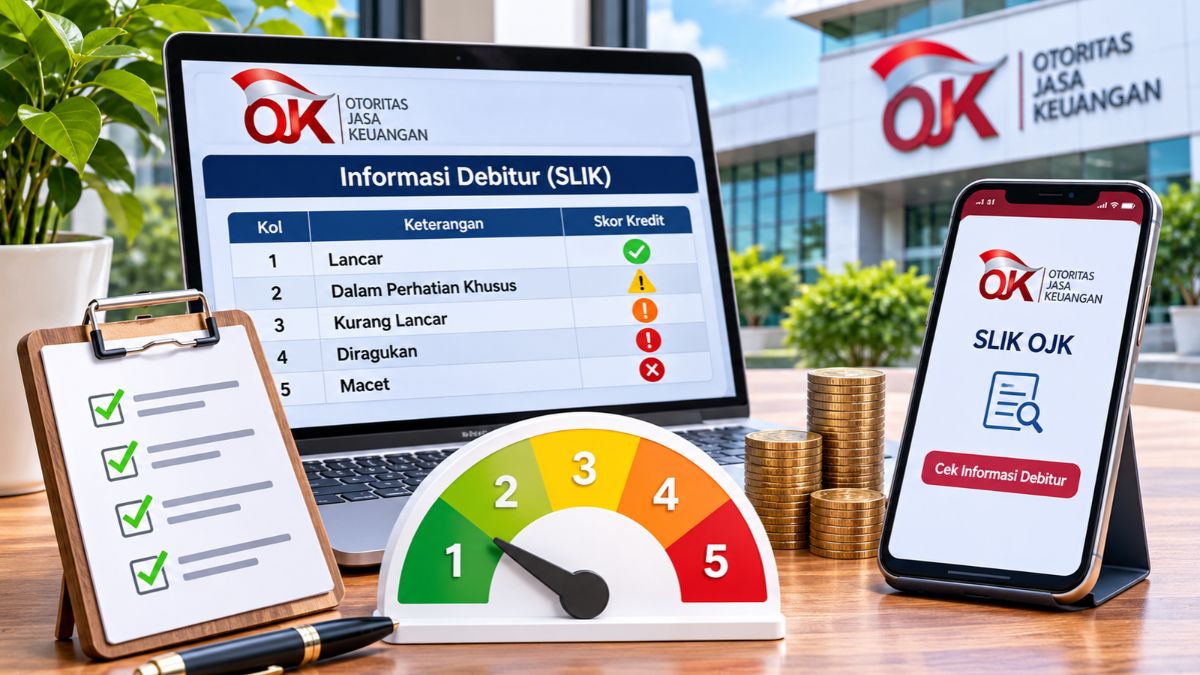
Kolektibilitas 1 sampai 5 merupakan pengelompokan kualitas pembayaran kredit atau pembiayaan yang tercatat dalam Sistem Layanan Informasi Keuangan (SLIK) Otoritas Jasa Keuangan (OJK). Status tersebut menjadi salah satu informasi penting yang diperhatikan bank dan lembaga pembiayaan ketika menilai pengajuan pinjaman.
Dalam SLIK OJK, kolektibilitas atau Kol dibagi menjadi lima tingkatan, mulai dari Kol 1 (Lancar) hingga Kol 5 (Macet). Semakin buruk kualitas pembayaran kredit, semakin besar kemungkinan pengajuan pinjaman baru mengalami kendala karena lembaga keuangan mempertimbangkan risiko gagal bayar.
Memahami arti kolektibilitas 1 sampai 5 penting bagi masyarakat yang berencana mengajukan KPR, KTA, kartu kredit, kredit kendaraan, maupun pinjaman usaha. Riwayat kredit dapat diperiksa melalui layanan iDebKu OJK secara online untuk mengetahui status pembayaran sekaligus memastikan tidak terdapat kesalahan data.
Apa Itu Kolektibilitas dalam SLIK OJK?
Kolektibilitas adalah pengelompokan kualitas kredit berdasarkan kondisi pembayaran kewajiban debitur kepada bank atau lembaga jasa keuangan. Penilaian tersebut menggambarkan kedisiplinan pembayaran sekaligus tingkat risiko kredit yang dimiliki seorang debitur.
Dalam SLIK OJK, informasi kolektibilitas digunakan sebagai salah satu bahan pertimbangan dalam analisis pemberian fasilitas keuangan.
Beberapa hal yang perlu diketahui mengenai kolektibilitas antara lain:
- Menunjukkan kualitas pembayaran: Menggambarkan apakah angsuran kredit dibayar tepat waktu atau mengalami keterlambatan.
- Menjadi bahan analisis kredit: Bank menggunakan informasi tersebut untuk menilai risiko ketika menerima pengajuan pinjaman.
- Mencatat riwayat fasilitas keuangan: Informasi dapat mencakup kredit perbankan dan fasilitas pembiayaan dari pelapor SLIK.
- Memiliki lima tingkatan: Status kualitas kredit dikelompokkan dari Kol 1 sampai Kol 5.
- Bukan daftar hitam: SLIK merupakan sistem informasi debitur, bukan daftar hitam otomatis bagi masyarakat.
Dengan demikian, kolektibilitas kredit menjadi salah satu faktor penting dalam menentukan kelayakan pengajuan pinjaman. Namun, keputusan persetujuan kredit tetap berada pada masing-masing lembaga keuangan berdasarkan hasil analisis secara keseluruhan.
Arti Kolektibilitas 1 Sampai 5 di SLIK OJK
Setiap angka kolektibilitas mempunyai arti berbeda berdasarkan kualitas pembayaran kredit. Perbedaan tersebut penting dipahami karena dapat memberikan gambaran kondisi riwayat pinjaman dalam laporan iDeb SLIK OJK.
Berikut penjelasan arti Kol 1 sampai Kol 5:
| Kolektibilitas | Kategori | Keterangan |
|---|---|---|
| Kol 1 | Lancar | Pembayaran kredit berjalan sesuai ketentuan. |
| Kol 2 | Dalam Perhatian Khusus | Terdapat keterlambatan atau kondisi pembayaran yang perlu diperhatikan. |
| Kol 3 | Kurang Lancar | Kredit mengalami masalah pembayaran yang lebih serius. |
| Kol 4 | Diragukan | Kemampuan pembayaran dinilai semakin bermasalah. |
| Kol 5 | Macet | Kredit mengalami tunggakan berat dan masuk kategori macet. |
Penjelasan tersebut mengikuti klasifikasi kualitas kredit yang digunakan dalam pelaporan SLIK. Penetapan kolektibilitas tidak hanya dapat mempertimbangkan keterlambatan pembayaran, tetapi juga faktor lain sesuai ketentuan masing-masing jenis lembaga keuangan.
Penjelasan Kol 1 Sampai Kol 5 Berdasarkan Keterlambatan Pembayaran
Selain mengetahui kategori kolektibilitas, penting untuk memahami hubungan antara keterlambatan pembayaran dan kualitas kredit. Pada kredit bank umum, pengelompokan berdasarkan hari tunggakan mengacu pada ketentuan penilaian kualitas aset perbankan.
Berikut gambaran pengelompokan berdasarkan keterlambatan pembayaran kredit bank umum:
| Kol | Kualitas Kredit | Gambaran Tunggakan |
|---|---|---|
| 1 | Lancar | Tidak terdapat tunggakan. |
| 2 | Dalam Perhatian Khusus | Tunggakan sampai dengan 90 hari. |
| 3 | Kurang Lancar | Tunggakan lebih dari 90 sampai 120 hari. |
| 4 | Diragukan | Tunggakan lebih dari 120 sampai 180 hari. |
| 5 | Macet | Tunggakan lebih dari 180 hari. |
Catatan: Pengelompokan hari tunggakan tersebut merupakan gambaran ketentuan kualitas kredit bank umum berdasarkan POJK Nomor 40/POJK.03/2019. Ketentuan penilaian dapat berbeda untuk jenis lembaga jasa keuangan atau fasilitas pembiayaan lainnya.
Hal yang perlu diperhatikan dalam memahami batas keterlambatan tersebut meliputi:
- Kol 1 menunjukkan kualitas kredit lancar.
- Kol 2 menjadi tanda awal adanya masalah pembayaran.
- Kol 3 menunjukkan kualitas kredit yang mulai bermasalah.
- Kol 4 menggambarkan risiko pembayaran yang semakin tinggi.
- Kol 5 menunjukkan kredit dengan kualitas macet.
Karena itu, keterlambatan pembayaran sebaiknya segera ditangani sebelum berkembang menjadi tunggakan yang lebih panjang.
Apa Perbedaan Kol 1, Kol 2, dan Kol 3?
Kol 1, Kol 2, dan Kol 3 sama-sama menggambarkan kualitas pembayaran kredit, tetapi mempunyai tingkat risiko berbeda. Perbedaan utamanya terletak pada kondisi pembayaran dan tingkat perhatian yang diperlukan dari lembaga keuangan.
Berikut penjelasannya:
Kol 1 atau Lancar
Kol 1 merupakan kategori kolektibilitas terbaik dalam SLIK OJK. Status ini menunjukkan pembayaran kewajiban kredit berjalan sesuai ketentuan.
Ciri-cirinya meliputi:
- Angsuran dibayar tepat waktu.
- Tidak terdapat tunggakan pembayaran.
- Kewajiban kredit dipenuhi sesuai perjanjian.
- Riwayat pembayaran menunjukkan kondisi yang baik.
Kol 2 atau Dalam Perhatian Khusus
Kol 2 menunjukkan adanya kondisi pembayaran yang perlu mendapatkan perhatian. Status ini dapat muncul ketika debitur mengalami keterlambatan pembayaran atau kondisi lain yang memengaruhi kualitas kredit.
Hal yang perlu diperhatikan:
- Terdapat keterlambatan pembayaran.
- Riwayat pembayaran perlu diperbaiki.
- Lembaga keuangan dapat melakukan pemantauan lebih lanjut.
- Pembayaran tepat waktu perlu kembali dijaga.
Kol 3 atau Kurang Lancar
Kol 3 menunjukkan kualitas kredit yang sudah mengalami masalah lebih serius dibandingkan Kol 2. Tunggakan yang berlangsung lebih lama dapat meningkatkan risiko kredit bermasalah.
Beberapa karakteristiknya meliputi:
- Terdapat tunggakan pembayaran yang lebih panjang.
- Kualitas kredit masuk kategori kurang lancar.
- Risiko gagal bayar semakin diperhatikan.
- Perlu penanganan kewajiban kredit secara serius.
Apa Arti Kol 4 dan Kol 5 dalam SLIK OJK?
Kol 4 dan Kol 5 merupakan kategori kolektibilitas dengan tingkat risiko lebih tinggi. Kedua status tersebut menunjukkan adanya permasalahan pembayaran yang dapat memengaruhi penilaian pengajuan kredit berikutnya.
Kol 4 atau Diragukan
Kol 4 menunjukkan kondisi kredit yang diragukan dari sisi kemampuan pembayaran atau pengembaliannya.
Beberapa hal yang menggambarkan kondisi tersebut antara lain:
- Tunggakan pembayaran telah berlangsung cukup lama.
- Kualitas kredit dinilai semakin memburuk.
- Risiko pengembalian pinjaman semakin tinggi.
- Penanganan tunggakan perlu dilakukan melalui komunikasi dengan lembaga pemberi kredit.
Kol 5 atau Macet
Kol 5 merupakan kategori terburuk dalam pengelompokan kolektibilitas. Status ini menunjukkan kredit telah masuk kategori macet sesuai ketentuan penilaian yang berlaku.
Ciri-cirinya antara lain:
- Terdapat tunggakan pembayaran berat.
- Kewajiban kredit belum diselesaikan sesuai perjanjian.
- Riwayat pembayaran menunjukkan masalah serius.
- Pengajuan pinjaman baru dapat menghadapi hambatan lebih besar.
Status Kol 4 dan Kol 5 tidak berarti seluruh pengajuan kredit selanjutnya otomatis ditolak. Keputusan tetap bergantung pada kebijakan, kemampuan pembayaran, dan analisis risiko masing-masing lembaga keuangan.
Apakah Kolektibilitas SLIK OJK Sama dengan Skor Kredit?
Kolektibilitas dan skor kredit merupakan dua istilah yang berkaitan, tetapi tidak memiliki pengertian yang sama. Kolektibilitas menunjukkan kualitas pembayaran kredit, sedangkan skor kredit merupakan penilaian risiko yang dapat dikembangkan oleh lembaga keuangan menggunakan berbagai informasi.
Beberapa perbedaan yang perlu diketahui meliputi:
- Kolektibilitas: Mengelompokkan kualitas kredit ke dalam Kol 1 sampai Kol 5.
- Skor kredit: Menggambarkan tingkat risiko berdasarkan metode penilaian tertentu.
- SLIK OJK: Menyediakan informasi debitur dan riwayat fasilitas keuangan.
- Penilaian bank: Menggunakan informasi SLIK bersama faktor lain untuk menentukan kelayakan pinjaman.
Dengan demikian, angka Kol 1 sampai Kol 5 bukan skor kredit numerik seperti angka 600 atau 700. SLIK menyediakan informasi riwayat kredit, sedangkan setiap lembaga keuangan dapat mempunyai metode analisis kelayakan tersendiri.
Cara Cek Kolektibilitas SLIK OJK Secara Online
Pengecekan kolektibilitas dapat dilakukan melalui layanan Informasi Debitur atau iDebKu yang disediakan OJK. Layanan tersebut memungkinkan masyarakat memperoleh informasi kredit atas nama sendiri secara daring.
Berikut langkah-langkah mengecek SLIK OJK:
- Buka situs resmi iDebKu OJK di https://idebku.ojk.go.id.
- Pilih menu pendaftaran atau permohonan informasi debitur.
- Isi data identitas sesuai KTP.
- Masukkan informasi pribadi yang diminta sistem.
- Unggah foto atau hasil pemindaian dokumen identitas.
- Ikuti instruksi verifikasi identitas.
- Pilih jadwal atau mekanisme layanan yang tersedia.
- Kirim permohonan setelah seluruh data diperiksa.
- Simpan nomor pendaftaran untuk memantau status permohonan.
- Periksa hasil iDeb setelah permohonan diproses.
Dokumen yang perlu disiapkan untuk permohonan perseorangan meliputi:
- KTP bagi warga negara Indonesia.
- Alamat email aktif.
- Nomor telepon yang dapat dihubungi.
- Foto atau hasil pemindaian dokumen sesuai instruksi sistem.
Setelah laporan diterima, periksa bagian informasi fasilitas kredit dan kualitas pembayaran. Pada bagian tersebut terdapat informasi kolektibilitas yang menunjukkan status kredit berdasarkan laporan lembaga keuangan.
Cara Memperbaiki Kolektibilitas 3, 4, dan 5 agar Kembali Baik
Kolektibilitas yang buruk dapat diperbaiki dengan menyelesaikan kewajiban kredit dan memastikan lembaga keuangan memperbarui laporan debitur. Proses tersebut tidak berlangsung secara instan karena perubahan data mengikuti pelaporan dan verifikasi dari lembaga keuangan terkait.
Berikut langkah yang dapat dilakukan untuk memperbaiki riwayat kredit:
- Periksa laporan SLIK terlebih dahulu. Identifikasi fasilitas kredit yang memiliki status Kol 3, Kol 4, atau Kol 5.
- Hubungi lembaga pemberi pinjaman. Minta informasi mengenai jumlah tunggakan, denda, dan kewajiban yang belum diselesaikan.
- Lunasi tunggakan sesuai kesepakatan. Selesaikan kewajiban pembayaran berdasarkan perhitungan resmi dari kreditur.
- Ajukan restrukturisasi jika mengalami kesulitan. Diskusikan kemungkinan penyesuaian cicilan, tenor, atau skema pembayaran sesuai kebijakan lembaga keuangan.
- Minta bukti pelunasan. Simpan surat keterangan lunas atau bukti penyelesaian kewajiban.
- Pastikan pembaruan data dilakukan. Konfirmasikan kepada lembaga pemberi pinjaman bahwa informasi pembayaran telah dilaporkan secara benar.
- Periksa kembali laporan iDeb. Pastikan status fasilitas kredit sudah sesuai dengan kondisi terbaru.
Perlu dipahami bahwa pelunasan kredit tidak selalu langsung membuat seluruh riwayat sebelumnya hilang. Informasi historis tetap dapat tercatat sesuai ketentuan pelaporan, sementara status fasilitas kredit diperbarui berdasarkan kondisi terakhir yang dilaporkan.
Mengapa Kolektibilitas SLIK OJK Bisa Buruk?
Status kolektibilitas dapat memburuk akibat berbagai kondisi yang berkaitan dengan pembayaran maupun administrasi kredit. Tidak seluruh permasalahan disebabkan oleh ketidakmampuan membayar karena kesalahan pencatatan juga dapat terjadi.
Beberapa penyebab yang perlu diperhatikan antara lain:
- Terlambat membayar cicilan: Pembayaran melewati tanggal jatuh tempo dapat memengaruhi kualitas kredit.
- Penghasilan berkurang: Penurunan pendapatan dapat mengganggu kemampuan membayar angsuran.
- Terlalu banyak pinjaman: Beban cicilan dari beberapa fasilitas kredit dapat meningkatkan risiko gagal bayar.
- Kesalahan administrasi: Data pembayaran yang belum diperbarui dapat menyebabkan informasi tidak sesuai kondisi sebenarnya.
- Kredit yang belum diselesaikan: Kewajiban lama yang masih tercatat dapat memengaruhi penilaian kredit.
Pemeriksaan laporan SLIK secara berkala dapat membantu mendeteksi masalah lebih awal. Jika terdapat fasilitas kredit yang tidak pernah diajukan atau data pembayaran yang tidak sesuai, klarifikasi perlu dilakukan kepada lembaga pelapor.
Cara Mengajukan Pengaduan Jika Data SLIK OJK Tidak Sesuai
Kesalahan informasi dalam SLIK perlu ditindaklanjuti melalui lembaga jasa keuangan yang melaporkan data tersebut. OJK menjelaskan bahwa informasi debitur bersumber dari laporan lembaga jasa keuangan, sehingga koreksi data perlu dilakukan melalui mekanisme yang berlaku.
Berikut langkah penanganannya:
- Periksa bagian fasilitas kredit yang dianggap tidak sesuai.
- Siapkan KTP, laporan iDeb, dan bukti pembayaran atau pelunasan.
- Hubungi bank atau lembaga pembiayaan yang melaporkan informasi tersebut.
- Sampaikan keberatan secara tertulis melalui layanan pengaduan resmi.
- Minta nomor tiket atau bukti penerimaan pengaduan.
- Pantau proses pemeriksaan dan permintaan koreksi data.
- Periksa kembali laporan SLIK setelah pembaruan dilakukan.
Apabila pengaduan belum memperoleh penyelesaian, laporan dapat diteruskan melalui kanal resmi OJK, termasuk Kontak OJK 157 dan layanan pengaduan konsumen yang tersedia.
Penutup
Kolektibilitas 1 sampai 5 di SLIK OJK merupakan pengelompokan kualitas pembayaran kredit yang terdiri atas Lancar, Dalam Perhatian Khusus, Kurang Lancar, Diragukan, dan Macet. Kol 1 menjadi kategori terbaik, sedangkan Kol 5 menunjukkan kualitas kredit yang paling bermasalah.
Status kolektibilitas berpengaruh terhadap proses analisis pengajuan pinjaman karena menjadi salah satu bahan pertimbangan bank dan lembaga pembiayaan. Namun, SLIK OJK bukan daftar hitam dan tidak menggunakan angka Kol 1 sampai 5 sebagai skor kredit numerik tunggal.
Perbaikan riwayat kredit dapat dilakukan dengan menyelesaikan tunggakan, berkomunikasi dengan lembaga pemberi pinjaman, serta memastikan pembaruan informasi dilakukan secara benar. Pengecekan laporan iDeb secara berkala juga penting untuk menjaga keakuratan data dan mengetahui kondisi kredit terbaru.